

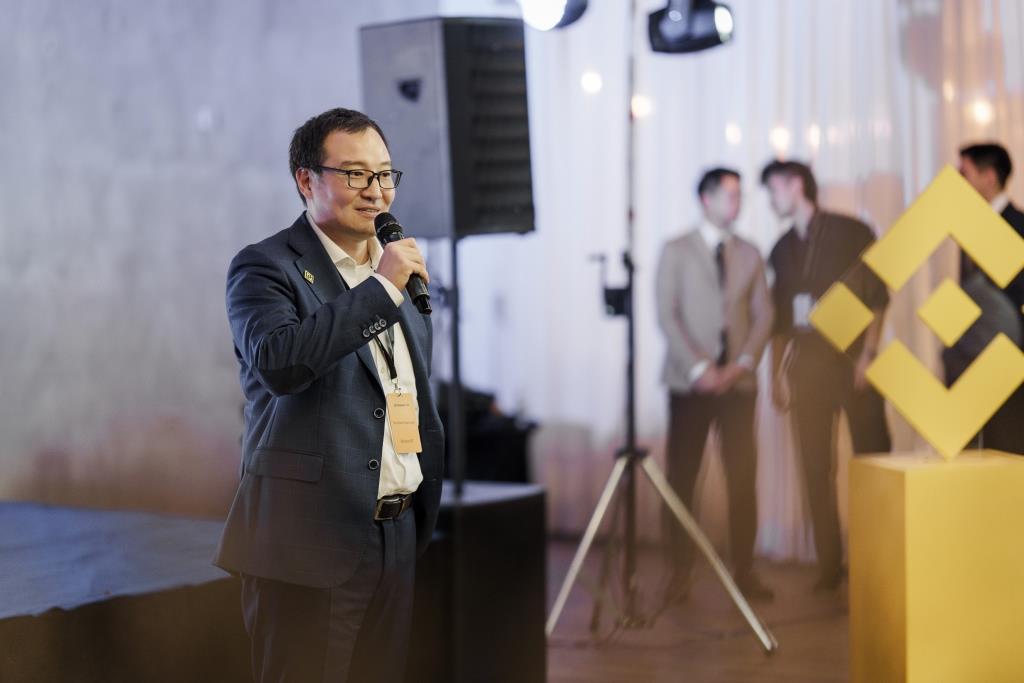
Нурхат Кушимов: «Цифровые активы перестают быть чем-то только для энтузиастов, они становится частью привычной финансовой системы»
1. Объясните простыми словами: что такое цифровые активы и чем покупка криптовалюты отличается от покупки акций или валюты в обменнике?
Если убрать сложные термины, цифровые активы — это еще один класс активов, только существующий в цифровой среде. Акция дает вам долю в компании. Покупая валюту, вы меняете тенге на доллары или евро. Покупая криптовалюту, вы приобретаете цифровой актив, операции с которым фиксируются в блокчейне.
Но мне кажется, сегодня важнее другое. Еще несколько лет назад криптовалюта для большинства людей была чем-то довольно абстрактным: купил, продал, посмотрел на курс.
Сейчас она постепенно становится частью обычной финансовой инфраструктуры. В Казахстане уже можно, например, оплачивать покупки цифровыми активами через привычный QR-сценарий. Для человека это выглядит почти так же, как обычная оплата телефоном. Именно в этот момент технология становится действительно понятной: когда человеку не нужно быть экспертом по блокчейну, чтобы ею пользоваться.
2. Но обычного человека прежде всего волнует: это вообще легально?
Конечно. И я считаю этот вопрос абсолютно правильным.
В Казахстане сформирован регулируемый рынок цифровых активов. Работают лицензированные платформы, действует регулятор AFSA, существуют требования к идентификации клиентов, финансовому мониторингу и защите пользователей. Поэтому сегодня человеку не нужно идти в какую-то «серую зону», чтобы купить цифровой актив. Я бы сравнил это с любым другим финансовым сервисом: главное тут — понимать, кому вы доверяете свои деньги и на каком основании эта компания работает.
3. А как обычному человеку убедиться, что платформе действительно можно доверять?
Не верить на слово, а проверить. И мне кажется, это как раз признак зрелого рынка.
Есть публичный реестр AFSA (Комитет МФЦА по регулированию финансовых услуг — независимый регулятор финансовых услуг и сопутствующей деятельности в МФЦА). Любой человек может открыть его и проверить, есть ли у компании лицензия и какие услуги ей разрешено предоставлять.
Например, Binance Kazakhstan работает в регулируемом поле и имеет соответствующие лицензии AFSA.
Я бы вообще хотел, чтобы привычка проверять финансовую компанию перед тем, как доверить ей деньги, стала такой же обычной, как читать договор перед его подписанием.
Это занимает несколько минут.
Первые шаги
4. Представим человека, который никогда не покупал криптовалюту. Насколько сложно ему начать?
На самом деле гораздо проще, чем многие представляют.
Обычно человек регистрируется на лицензированной платформе, подтверждает личность, настраивает безопасность аккаунта и после этого получает доступ к предусмотренным платформой способам пополнения и операциям с цифровыми активами.
То есть сегодня это уже не история про форумы, сложные кошельки и необходимость быть техническим специалистом.
Но я все равно советую не торопиться. Сначала посмотрите, как устроен сервис. Пройдите обучение. Попробуйте разобраться в интерфейсе.
Хороший финансовый продукт не должен требовать от человека слепой веры. Он должен быть понятным.
5. С какой суммы вы бы посоветовали начать?
Я бы не называл конкретную сумму — у каждого человека разная финансовая ситуация. Но если цель познакомиться с цифровыми активами, совершенно не обязательно начинать с большой суммы.
Я вообще считаю, что первые операции должны быть скорее образовательными. Купили небольшую сумму, посмотрели, как отображается актив, как работает продажа, как происходит вывод.
Когда человек один раз проходит весь путь самостоятельно, исчезает значительная часть страха перед неизвестностью.
Главное правило простое: используйте только те деньги, потеря которых не повлияет на ваш привычный уровень жизни.
6. Что чаще всего пугает новичков — и оправдан ли этот страх?
Чаще всего пугает неизвестность. Когда человек никогда не пользовался криптовалютой, ему кажется, что здесь все сложно: блокчейн, кошельки, адреса, какие-то новые термины. Но вспомните первые мобильные банковские приложения. Когда-то перевод денег по номеру телефона тоже казался необычным. С криптовалютой происходит похожий процесс: технология остается сложной внутри, но пользовательский опыт становится значительно проще. Поэтому не обязательно становиться специалистом по блокчейну. Но нужно понимать базовые правила: пользоваться регулируемой платформой, защищать аккаунт и не принимать финансовые решения, которых вы не понимаете.
7. А вывести деньги обратно — это не история «войти легко, выйти сложно»?
Нет. На регулируемой платформе существуют предусмотренные способы покупки, продажи и вывода средств.
И это, кстати, один из признаков того, насколько рынок изменился.
Человеку не нужно искать кого-то в интернете, кто обменяет ему криптовалюту на тенге. Он может использовать регулируемую инфраструктуру и доступные официальные каналы.
Я бы здесь дал очень простой совет: если существует официальный путь, используйте именно его. Не соглашайтесь на предложения незнакомых посредников сделать «быстрее» или «выгоднее».
Деньги и налоги
8. Если государство регулирует крипторынок, значит ли это, что крипта постепенно становится обычной частью финансовой системы?
Я думаю, именно это мы сейчас и наблюдаем.
Есть регулирование. Есть лицензированные участники. Есть взаимодействие с банками и финансовой инфраструктурой. Есть налогообложение. Развиваются платежные сценарии и токенизация.
Все это признаки того, что индустрия взрослеет.
Криптовалюта при этом не превращается в безрисковый актив, и это важно это понимать. Но постепенно исчезает представление, что крипта существует где-то отдельно от обычной экономики.
В Казахстане особенно интересно наблюдать этот процесс, потому что здесь государство выбрало путь развития регулируемой цифровой финансовой инфраструктуры.
9. Нужно ли платить налоги с дохода от криптовалюты?
Если у человека возникает налогооблагаемый доход, у него могут возникнуть соответствующие налоговые обязательства.
И я бы сказал, что это нормально.
Если мы хотим, чтобы цифровые активы воспринимались как полноценная часть финансовой системы, к ним постепенно начинают применяться и привычные правила этой системы.
С 2026 года в Казахстане действует новый Налоговый кодекс, поэтому по конкретной ситуации лучше сверяться с актуальной информацией органов государственных доходов или консультироваться со специалистом.
10. А банк не заблокирует деньги просто потому, что они связаны с криптовалютой?
Сам факт работы с цифровыми активами через регулируемую инфраструктуру не означает автоматически, что с операцией что-то не так.
Но банки, как и другие участники финансового рынка, выполняют требования финансового мониторинга и в отдельных случаях могут запросить дополнительную информацию.
Поэтому лучший подход — прозрачность.
Пользоваться регулируемой платформой. Проводить операции от собственного имени. Сохранять историю операций и подтверждения происхождения средств.
Когда рынок работает по понятным правилам, это выгодно всем: и пользователю, и банку, и платформе.
Безопасность
11. Но люди постоянно читают новости о криптомошенниках. Почему тогда они должны чувствовать себя спокойно?
Я бы не говорил человеку: «Не переживайте, здесь абсолютно безопасно». В финансах вообще не существует среды без риска.
Но очень важно разделять криптовалюту как технологию и мошенничество, которое строится вокруг нее.
Мошенники точно так же используют банковские карты, звонки от имени банков, маркетплейсы и социальные сети. Решение — не перестать пользоваться банковской картой, а научиться отличать настоящий сервис от мошенника.
С криптовалютой работает тот же принцип.
Используйте лицензированную платформу. Не передавайте никому пароль и коды подтверждения. Не переводите деньги человеку, который написал вам первым. Проверяйте информацию через официальный канал.
Эти несколько правил закрывают очень большую часть бытовых рисков.
12. Вам пишет «сотрудник Binance». Как понять, настоящий он или нет?
Здесь есть очень простое правило: сотрудник Binance не будет первым писать вам в личные сообщения и предлагать помощь с инвестициями, переводом или выводом средств.
Если незнакомый человек сам выходит на связь, представляется сотрудником Binance и просит что-то сделать с вашими деньгами — относитесь к этому как к потенциальному мошенничеству.
Не переходите по присланным ссылкам, не переводите средства и не сообщайте пароль, коды подтверждения или другие данные для доступа к аккаунту.
Если у вас возник вопрос, лучше сделать наоборот: самостоятельно открыть официальное приложение или сайт Binance и обратиться в службу поддержки.
И еще один очень простой ориентир: Binance не обещает пользователям гарантированный доход. Если вам пишут «от Binance» и гарантируют прибыль — это мошеннический сценарий.
13. Какие настройки безопасности вы бы включили своим родителям?
Я бы начал с базовых вещей: двухфакторной аутентификации, отдельного сложного пароля и антифишинговой защиты. Но одних настроек недостаточно.
Родителям я бы объяснил несколько очень простых правил, которые работают не только в крипте, но и вообще с деньгами в интернете.
Если вам звонят или пишут по поводу ваших денег — не торопитесь ничего делать. Неважно, представляются сотрудником банка, биржи, полиции или другой организации. Положите трубку или закройте сообщение и сами свяжитесь с организацией через официальный номер, сайт или приложение.
Никому не называйте пароли, коды из SMS или приложения-аутентификатора и не давайте удаленный доступ к телефону или компьютеру. Не переводите деньги на «безопасный счет». И особенно насторожитесь, если вас торопят, пугают потерей денег или, наоборот, обещают быстрый и гарантированный заработок.
Есть еще одно правило, которое мне кажется очень полезным: если сомневаетесь — позвоните близкому человеку и обсудите ситуацию до того, как что-то сделать. Мошенники специально создают ощущение срочности и стараются не дать человеку времени подумать.
Я бы хотел, чтобы цифровая безопасность воспринималась примерно как правила дорожного движения. Не нужно знать, как устроен двигатель автомобиля, чтобы безопасно ездить. Так же и здесь: не обязательно быть экспертом по технологиям, достаточно знать несколько базовых правил и соблюдать их.
14. А если что-то все-таки произошло? Человек остается один со своей проблемой?
Нет, и это важный момент. Если человек столкнулся с мошенничеством, главное — не паниковать и не терять время. Чем быстрее он сообщит о произошедшем, тем больше возможностей отреагировать.
Первое, что нужно сделать это обратиться в поддержку платформы и подробно описать ситуацию. Сохранить переписку, адреса кошельков, данные и хэши транзакций, скриншоты, все, что поможет восстановить цепочку событий. Параллельно нужно обратиться в правоохранительные органы.
У блокчейна здесь есть особенность, о которой часто забывают: движение цифровых активов оставляет след. Транзакцию нельзя просто стереть из истории. В определенных случаях это позволяет проследить движение средств и, если они попадают на централизованную платформу, использовать предусмотренные процедуры взаимодействия с правоохранительными органами.
У Binance есть специализированные команды, которые занимаются такими кейсами и взаимодействуют с правоохранительными органами по всему миру.
Нужно сообщить о случившемся как можно быстрее и дать специалистам возможность отреагировать.
Риски без иллюзий
15. Что вы скажете человеку, который думает: «Крипта — это казино»?
Я понимаю, почему сложилось такое впечатление. В публичном поле криптовалюты долго обсуждали в основном через цены: биткоин вырос, биткоин упал, кто-то заработал, кто-то потерял. Если смотреть только на эту сторону рынка, действительно может показаться, что все сводится к ставке на движение цены.
Но сегодня цифровые активы — это гораздо более широкая инфраструктура. Стейблкоины используются для переводов и расчетов, развиваются платежные решения, токенизация реальных активов, появляются новые способы взаимодействия традиционных финансов и блокчейна.
В Казахстане это особенно хорошо видно. Еще несколько лет назад разговор о крипте в основном был разговором об инвестициях. Сегодня мы обсуждаем уже вполне практические вещи: регулируемые платформы, интеграцию с банковской инфраструктурой, QR-платежи, токенизацию.
При этом я бы не создавал иллюзию, что риск исчез. Если человек покупает неизвестный токен на последние деньги в надежде заработать за неделю, это действительно очень рискованное поведение. Но это характеристика не технологии, а того, как человек решил ею воспользоваться.
Мне кажется, к криптовалюте полезнее относиться не как к способу быстро заработать, а как к новому классу финансовых инструментов и технологий. А дальше задавать тот же вопрос, который мы задаем в отношении любого финансового продукта: зачем он мне нужен, как он работает и какой риск я готов принять?
16. Тогда зачем обычному человеку биткоин, а зачем стейблкоин?
Я бы не говорил, что они нужны каждому. Это просто разные инструменты.
Биткоин для многих — способ получить доступ к новому классу активов. При этом его цена может сильно меняться, и это нужно учитывать.
Стейблкоины решают более повседневные задачи: их стоимость обычно привязана к валюте, поэтому ими удобно переводить средства, рассчитываться или просто перемещать деньги в цифровой среде.
По сути, биткоин чаще отвечает на вопрос «во что я хочу вложиться?», а стейблкоин «что я хочу сделать со своими деньгами?» И мне кажется, это самое простое объяснение разницы.
17. А есть простой способ понять, что перед вами слишком рискованное предложение?
Да.
Чем сильнее вас убеждают, что риска нет, тем внимательнее нужно смотреть на предложение.
«Гарантированный доход».
«100% безопасно».
«Вы точно заработаете».
«Нужно перевести деньги прямо сейчас».
Для меня это красные флаги.
Нормальный финансовый сервис объясняет не только потенциальную выгоду, но и риски.
Доверие строится не на обещании, что ничего плохого никогда не произойдет. Доверие строится на понятных правилах.
Что дальше
18. Когда крипта перестанет казаться казахстанцам чем-то экзотическим?
Мне кажется, этот процесс уже начался.
И лучший показатель — когда мы перестаем замечать саму технологию.
Человек приходит в магазин, сканирует привычный QR-код и совершает платеж. Ему не нужно думать, какая технология работает внутри.
То же самое постепенно будет происходить с переводами, цифровыми активами, токенизированными финансовыми инструментами.
Казахстан в этом отношении находится в интересной позиции: здесь одновременно развивается регулирование, банковская инфраструктура и рынок цифровых активов.
И для меня главный результат будет не тогда, когда каждый казахстанец купит криптовалюту. Это вообще не должно быть целью.
А тогда, когда человек, которому нужен такой финансовый инструмент, сможет воспользоваться им легально, понятно и безопасно.
19. Где вы бы посоветовали начать обучение человеку, который пока относится к крипте с недоверием?
С основ. И желательно бесплатно.
У Binance есть Binance Academy, где можно разобраться в блокчейне, биткоине, стейблкоинах, кошельках и безопасности без необходимости что-либо покупать.
В Казахстане мы также развиваем образовательные программы и партнерства.
Но я бы подчеркнул: образование не должно убеждать человека купить криптовалюту.
Хорошее образование дает человеку достаточно информации, чтобы он сам решил: мне это подходит или нет.
Мне кажется, именно так и появляется настоящее доверие.
Лично
20. Ваше главное личное правило в обращении с деньгами?
Не делать с деньгами то, чего я не понимаю.
Если я не могу простыми словами объяснить себе, как работает инструмент, откуда появляется потенциальный доход и какой риск я принимаю, значит, мне нужно сначала разобраться.
21. Один совет человеку, который читает интервью и думает: «Интересно, но все равно страшновато».
Это нормально.
Я бы вообще не ставил перед собой задачу перестать бояться.
Сделайте неизвестное знакомым.
Почитайте. Проверьте лицензию платформы. Посмотрите, как устроено приложение. Разберитесь в безопасности. Если захотите попробовать — начните с небольшой суммы и самостоятельно пройдите весь путь.
После этого крипта перестает быть чем-то абстрактным и пугающим. Она становится еще одним финансовым инструментом, у которого есть свои возможности, свои правила и свои риски.
И, наверное, это главное: вам не нужно верить в криптовалюту. Нужно понимать, как она работает.