

Новые изменения в законодательстве о страховании позволят лучше защитить интересы граждан и участников рынка
Проекты изменений условий работы на страховом рынке, содержащиеся в законопроектах «О рынке страхования» и «О внесении изменений и дополнений в некоторые законы Республики Казахстан по вопросам регулирования и развития рынка страхования» позволят сделать страховой рынок прозрачнее, повысят ответственность участников рынка и одновременно создадут больше возможностей для них, а также защитят интересы страхователей, считает Председатель правления АО «СК Freedom Insurance» Азамат Керимбаев.
Законопроекты были разработаны Агентством по регулированию и развитию финансового рынка (АЗРК РК) совместно с госорганами, во исполнение поручения Главы государства от 10.02.2026. При этом в ходе подготовки документов была проведена большая многомесячная работа по взаимодействию с участниками рынка, которые неоднократно озвучивали свою точку зрения по реформе страхового законодательства, адаптации нормативной базы к актуальной ситуации в отрасли.
«Радует, что голос рынка был внимательно выслушан в ходе дискуссий, и многие пожелания страховщиков были проанализированы и учтены», — отметил Азамат Керимбаев.
Законопроект «О рынке страхования» содержит более 250 статей. Эксперт выделяет ряд наиболее актуальных для рынка изменений.
Будет реформирована система обязательного страхования гражданско-правовой ответственности (ОГПО ВТС). На протяжении последних лет страховщики много говорили о необходимости реформы системы ОГПО ВТС. В прежнем виде она не обеспечивала прибыльности обязательного автострахования для страховщиков, что не мотивировало участников рынка развивать это направление. При этом нормативная база вызывала много нареканий со стороны потребителей – страховщики зачастую не имели правовых возможностей адекватно компенсировать ущерб автовладельцам. Законопроект «О рынке страхования» позволит заметно реформировать систему ОГПО. Он предполагает закрепление понятия «тарифного коридора», в рамках которого у компаний появится больше возможностей корректно рассчитывать стоимость страховки для клиентов с помощью поправочных коэффициентов к базовому тарифу – а значит, стоимость страховки и размер возможного возмещения станет более справедливым. С помощью опции дополнительного покрытия страховщики смогут предлагать увеличение покрытия страховки, переходить на расчеты без учета амортизации – причем в рамках ОГПО ВТС. Это позволит повысить качество страхового покрытия, снизить убыточность полисов и будет стимулировать развитие страховыми компаниями систем скоринга.
При том конкретные параметры тарифного коридора будут вводиться позднее, через нормативно-правовые акты. Они будут утверждаться новым институтом – Центральным актуарием.
Аналогично, тарифные коридоры планируется создать и по другим обязательным видам страхования.
Также законопроект предполагает возможность перехода на натуральное возмещение – то есть, страховые компании смогут в рамках нормативной базы предоставлять потребителям возмещение в виде ремонта автомобиля. Законопроект предлагает оставить право выбора – денежная компенсация или ремонт – за потребителем.
Планируется введение инструментов надзора за посредниками на рынке автострахования. Компании и лица, предлагающие такие услуги, должны будут соответствовать строгим критериям, включая наличие высшего образования в области юриспруденции. Запрет на передачу таким посредникам прав требований поможет уменьшить количество недобросовестных действий подобных посредников. Фактически, их функции будут сведены к консультированию, возможно, будет введен механизм регулирования размера их вознаграждения.
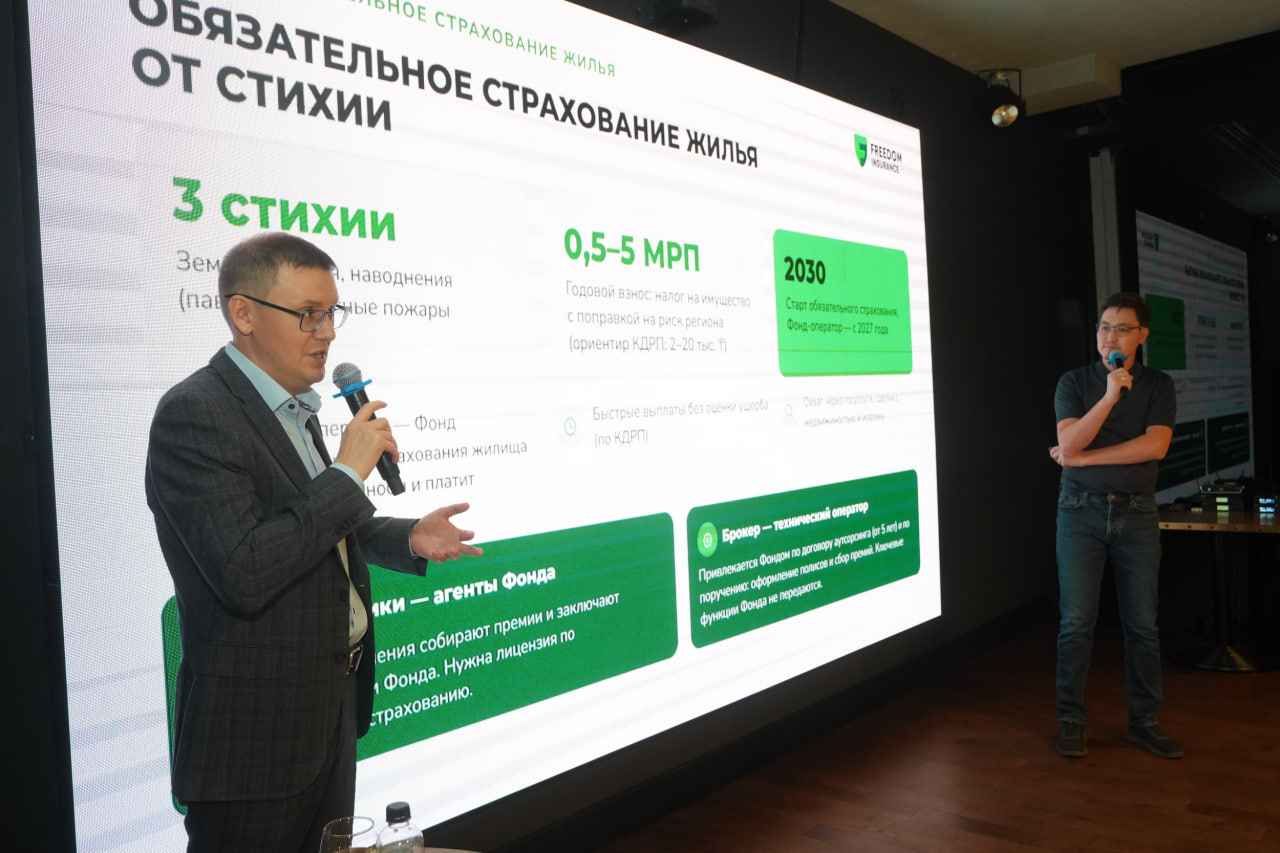
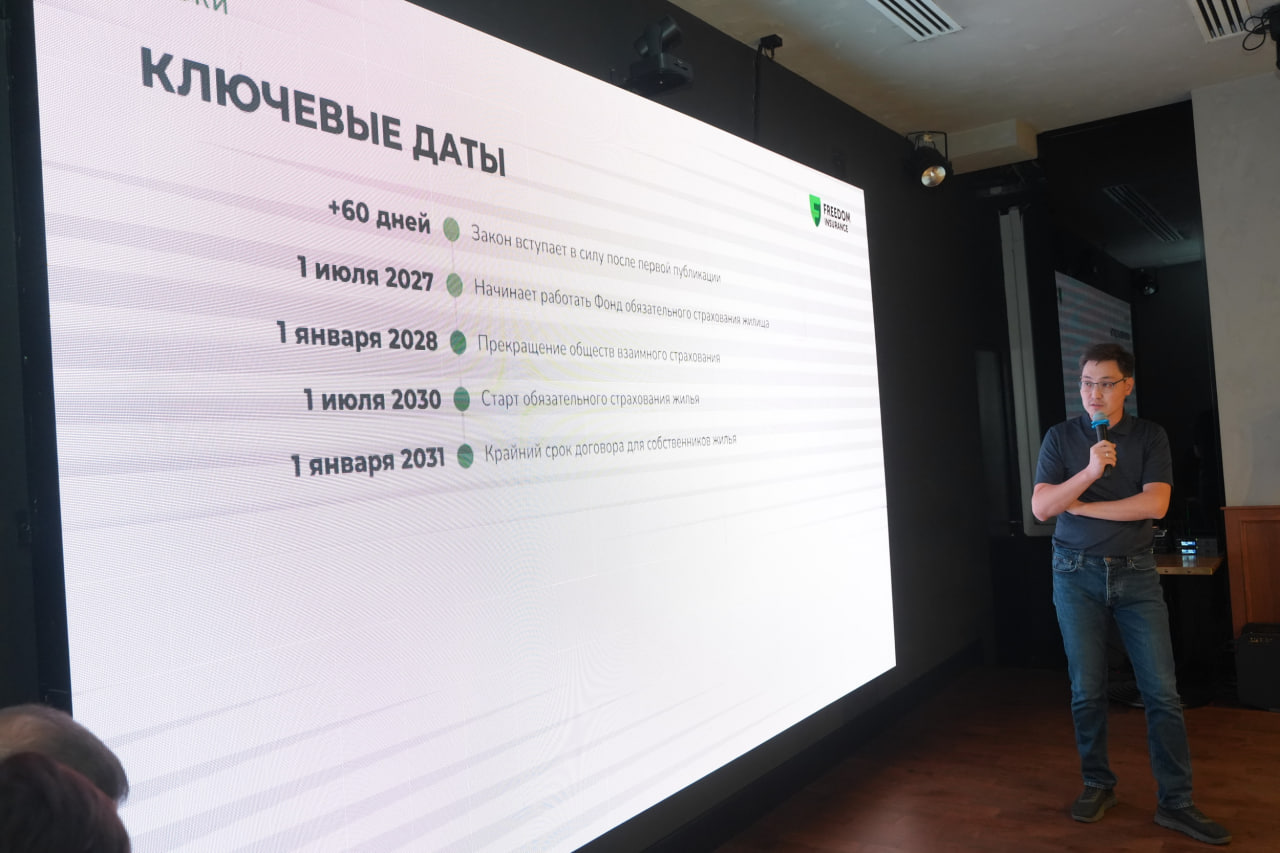
Изменения будут касаться не только автостраховки. Должен появиться новый класс обязательного страхования от стихийных бедствий – речь идет об обязательном страховании жилья от землетрясений, наводнений (паводков) и лесных пожаров природного характера. Учитывая природу и масштабы катастрофических рисков, планируется создать отдельный государственный фонд, пополняемый за счет обязательных страховых премий всеми гражданами – но дифференцированно, с учетом риска наступления катастрофического события в разных регионах страны. Стоимость страховки для граждан будет составлять в среднем от 0,5 МРП до 5 МРП (от 2 до 20 тыс тенге) в зависимости от регионального риска. Страховое покрытие планируется ввести в пределах пятисоткратного размера от суммы страховой премии. При этом планируется как один из источников формирования фонда задействовать страховые компании, которые будут перечислять в фонд перестраховочные премии в размере 2% от суммы страховой премии по каждому договору добровольного страхования имущества. Вопрос пока остается открытым, будут ли такие доначисления распространяться на договоры страхования с физлицами.
Произойдут изменения и в структуре управления рынком. Ожидается создание саморегулируемой организации (СРО), в которую обязаны будут вступить все страховщики. Бюджет СРО будет формироваться за счет их взносов. Регулятор может передать в СРО некоторые надзорные функции, включая, возможно, аккредитацию и контроль за деятельностью страховых консультантов и страховых агентов. СРО будет формировать единую политику по созданию и оформлению добровольных страховых продуктов, работе с жалобами потребителей и др., осуществляя мониторинг и контроль соблюдения участниками такой единой политики. Этот подход заимствован у развитых зарубежных рынков. Он позволяет снизить уровень административного давления на рынок, упорядочивая при этом его работу. Страховые компании предлагают дополнить эту модель клиринговой системой взаимозачетов по прямому урегулированию. Эта система позволит упростить и упорядочить выплаты в рамках перекрестного и взаимного страхования: по итогам месяца будет определяться, какие страховые компании кому должны, и в рамках учета общего объема долгов будет производиться их погашение.
Вводится Институт финансового омбудсмана, который объединит всех омбудсменов по всем финансовым секторам. Этот институт будет цифровизирован, что должно обеспечить прозрачность и эффективность его работы. По аналогии с e-Otinish планируется создать цифровую платформу E-Saqtandyru – через нее будет вестись взаимодействие страхового обмудсмана с потребителями.
В законопроект включены поправки, касающиеся работы с маркетплейсами. Она предусматривает автоматическое принятие страховщиками договора страхования, заключенного страховыми брокерами – они смогут оформлять договоры страхования без согласия страховщика. Это позволит запустить порталы со сравнительным анализом цен. Вопрос, будет ли эта норма введена, и будет ли она касаться только обязательных, или еще добровольных видов страхования, находится в стадии обсуждения.
По словам Азамата Керимбаева, ряд предложений участников страхового рынка еще обсуждаются. Речь идет об упорядочивании выплат со стороны обязательного и прямого страховщика для исключения двойных выплат с помощью их учета в Государственном кредитном бюро. Обсуждается вопрос статуса лиц, управляющих автомобилем в присутствии застрахованного: компании предлагают дать рынку возможность предлагать полис с неограниченным количеством застрахованных лиц. Также рассматривается предложение учета площади недвижимости при расчете стоимости страховки одного квадратного метра объектов с массовым пребыванием людей (например, ТРЦ) и исключение из него стоимости имущества арендаторов, так как оно может кардинально различаться у разных субъектов рынка, что крайне затрудняет расчеты – при этом арендаторы имеют право самостоятельно застраховать принадлежащее им имущество.
Дискуссии идут вокруг допуска на казахстанский страховой рынок страховщиков-нерезидентов. С одной стороны, их приход повысит конкуренцию, что будет способствовать развитию рынка. С другой – есть риск ухода значительной доли средств за рубеж, что, наоборот, рынок ослабит. Поиск баланса в этом вопросе ведут эксперты, представляющие все участвующие в обсуждении законопроекта стороны.
Есть и другие предложения.
“Очень важно, что новый законопроект, фактически, объединяет в единый правовой акт восемь законов об обязательных видах и десять вмененных видов страхования. При этом все вмененные виды страхования становятся обязательными, что лишает страховщика возможности отказать в заключении договора страхования. Страхование будет осуществляться по всем обязательным видам, с учетом соблюдения требований нормативных правовых актов, регулирующих минимальные условия, тарифный коридор и т.д. Это позволит устранить юридические нестыковки, стандартизировать все обязательные виды страхования, а также более оперативно реагировать на изменения и вызовы рынка, путем внесения изменений в нормативные правовые акты”, – отмечает Азамат Керимбаев.
Отдельно спикер отметил положения закона о цифровой трансформации страховой отрасли. Эти процессы идут уже несколько лет, они позволили создать новые страховые продукты, заметно облегчить жизнь потребителей. Следующий этап- оцифровка взаимодействия компаний и потребителей с регулятором. Планируется создание т.н. «витрины данных» — информационной базы, с помощью которой регулятор сможет эффективнее осуществлять надзорно-контрольные функции, получая необходимые сведения в режиме реального времени. Тем самым это позволит исключить в будущем ежемесячное предоставление регулятору отчетности страховыми компаниями.
Принятие нового закона о рынке страхования ожидается в следующем, 2027 году.